
En 2026, rénover une maison de 100 m² coûte en moyenne 70 000 euros, soit près de trois fois moins que l’achat d’un bien équivalent dans le neuf. Pourtant, cette économie de départ se confronte rapidement à l’urgence climatique et aux interdictions de louer qui frappent les passoires thermiques. Vous pourriez ainsi vous retrouver face à un dilemme financier entre le charme de l’ancien et la rigueur des nouvelles normes énergétiques.
Pour vous aider à choisir entre rénover ou acheter neuf, nous décortiquons les coûts de construction, les aides fiscales et la valeur patrimoniale de votre futur investissement.
- Arbitrer entre rénover ou acheter neuf : le choc des coûts initiaux
- Performance thermique et conformité aux normes 2026
- Sécurité juridique et maîtrise du calendrier de chantier
- Rentabilité patrimoniale et aides financières disponibles
Arbitrer entre rénover ou acheter neuf : le choc des coûts initiaux
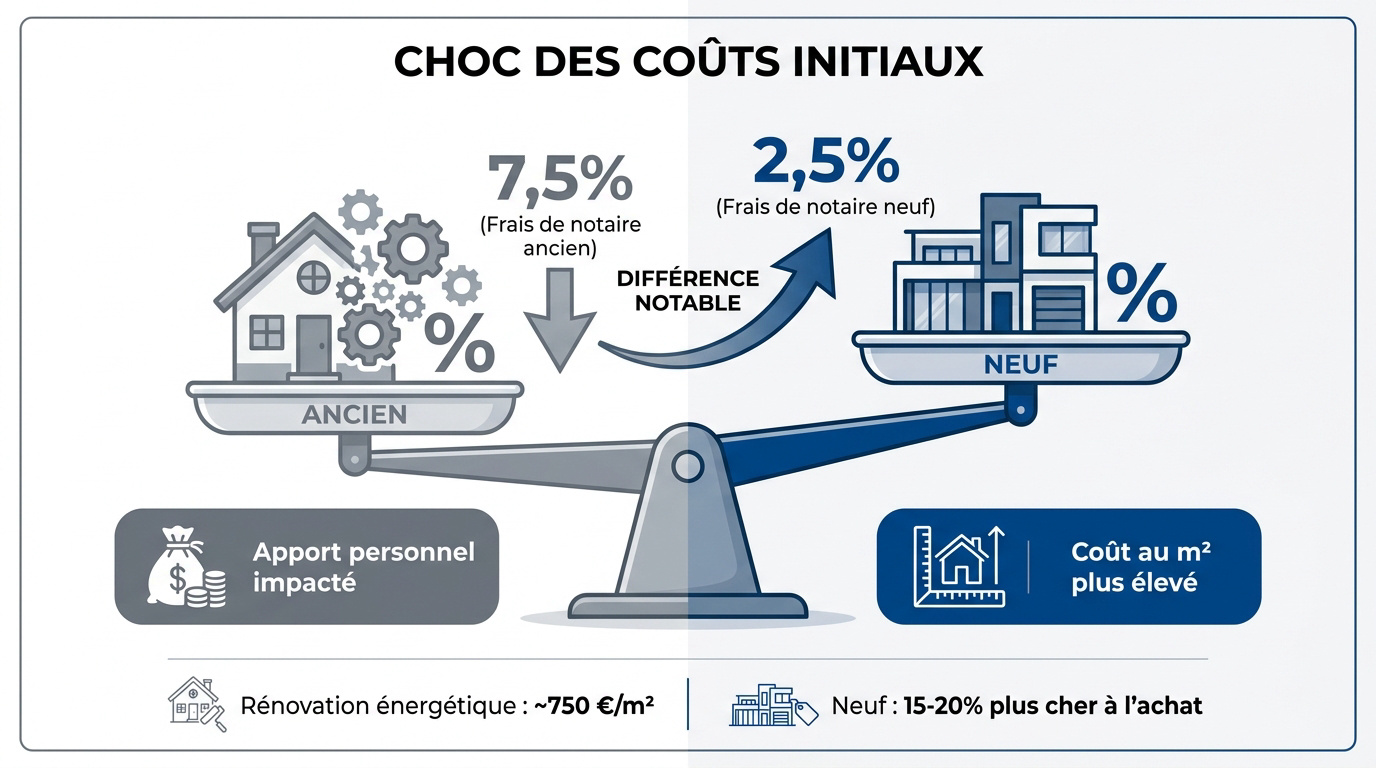
En 2026, l’ancien affiche des frais de notaire à 7,5 % contre 2,5 % pour le neuf. Si la rénovation énergétique coûte environ 750 €/m², le neuf reste 15 à 20 % plus cher à l’achat immédiat.
Cette disparité fiscale impacte directement votre capacité d’emprunt et le montant de votre apport personnel dès la signature du compromis.
2,5 % du prix d’achat.
7,5 % du prix d’achat.
L’avantage fiscal immédiat des frais de notaire réduits
En 2026, vous subissez une taxation de 7,5 % dans l’ancien. Le neuf limite cette ponction à 2,5 %. C’est un levier financier majeur pour votre projet.
Les banques exigent souvent que votre apport couvre ces frais. Une économie ici booste votre budget travaux ou mobilier. C’est mathématique et imparable pour préserver votre trésorerie personnelle.
Sur un bien de 300 000 euros, vous gagnez gros. La différence dépasse souvent 15 000 euros grâce aux frais de notaire réduits.
Comparaison du prix au mètre carré selon l’état du bâti
Le neuf inclut le foncier et la TVA à 20 %. L’ancien semble moins cher à l’achat brut. Pourtant, il cache souvent des vétustés structurelles coûteuses.
Le prix du mètre carré neuf est souvent supérieur de 1 000 euros. Les matières premières pèsent lourdement sur les budgets de construction en 2026.
Dans l’ancien, vous achetez souvent plus grand pour le même prix. Mais la surface utile diffère après une isolation intérieure. Évaluez bien ce ratio prix-surface.
Performance thermique et conformité aux normes 2026
Au-delà du prix d’achat, c’est l’efficacité énergétique qui dictera la viabilité de votre investissement sur les dix prochaines années.
La rigueur de la RE2020 face aux défis du DPE ancien
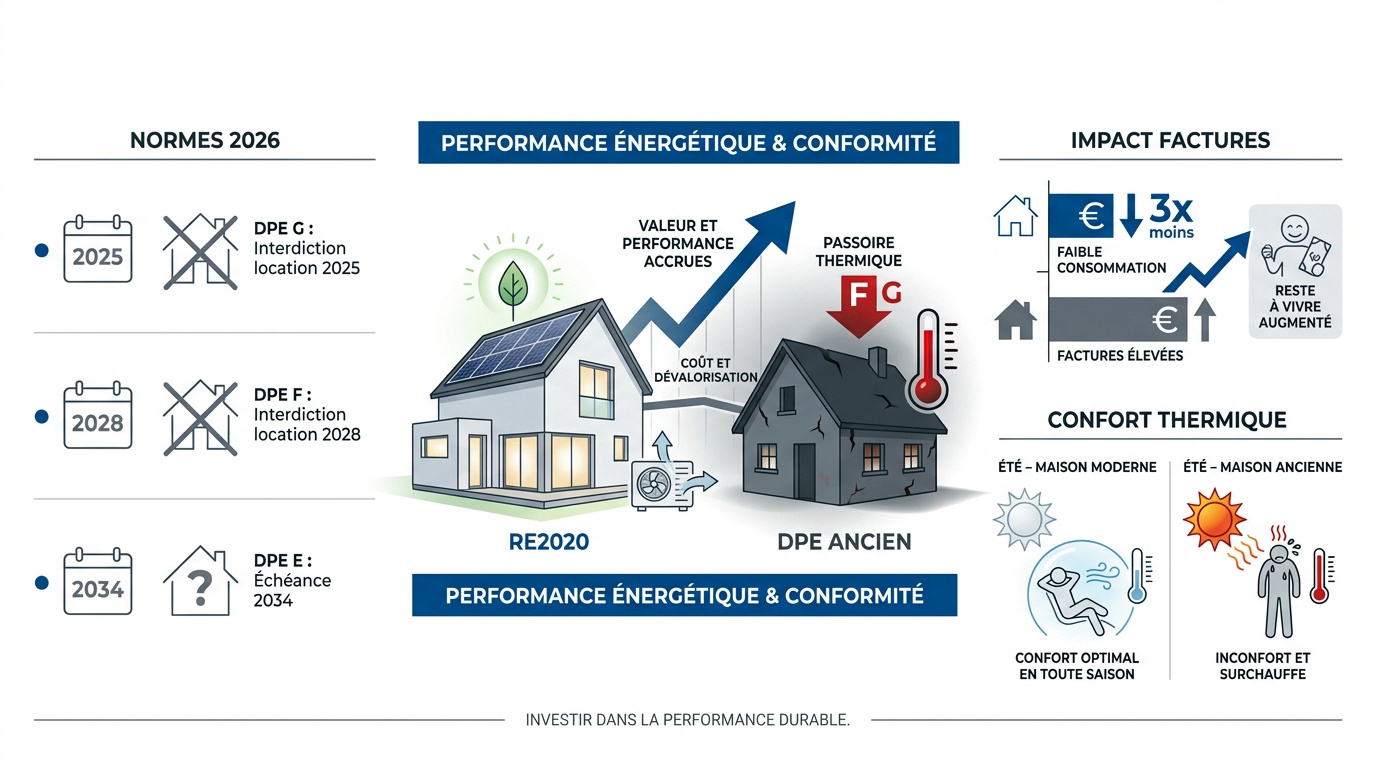
La RE2020 impose des seuils de consommation drastiques. Les bâtiments neufs deviennent des centrales de confort. La décarbonation est désormais le mot d’ordre constructif.
Sortir l’ancien du statut de passoire thermique est complexe. Les classes F et G subissent des interdictions de louer. Le chantier devient alors une obligation légale.
Les systèmes de chauffage diffèrent radicalement. Le neuf privilégie les pompes à chaleur ou le solaire. L’ancien lutte souvent avec des réseaux de radiateurs obsolètes.
- Interdiction de louer les DPE G depuis 2025
- Interdiction pour les DPE F en 2028
- Échéance 2034 pour les logements classés E
Impact des factures énergétiques sur votre budget mensuel
Les gains annuels sur les charges sont spectaculaires. Une maison RE2020 consomme trois fois moins qu’un bien rénové. Votre reste à vivre augmente chaque mois.
La pérennité des équipements est un facteur de risque. Un réseau ancien peut fuir ou s’embouer rapidement. Le neuf offre une tranquillité technique pour quinze ans.
Le confort thermique en été devient crucial. Les nouvelles normes gèrent mieux la canicule. Dans l’ancien, sans isolation lourde, l’été devient vite invivable.
Sécurité juridique et maîtrise du calendrier de chantier
Si la performance est acquise dans le neuf, la gestion des risques durant la phase de réalisation reste le point de friction majeur.
Les garanties constructeur face aux aléas de la rénovation
La garantie décennale protège vos fondations et le clos-couvert. C’est une assurance sérénité indispensable pour votre banquier. Le neuf sécurise votre capital sur le long terme.
L’ancien réserve souvent des surprises structurelles désagréables. Une poutre pourrie ou une fissure stabilisée peuvent surgir. Ces imprévus font exploser les devis initiaux.
Les recours pour vices cachés sont rares entre particuliers. Vous achetez souvent le bien en l’état. La protection juridique est quasi inexistante sans faute prouvée.
| Type de Risque | Logement Neuf (VEFA) | Ancien à Rénover |
|---|---|---|
| Structure | Garantie décennale | Risque structurel |
| Équipements | Garantie biennale | Vétusté |
| Isolation | RE2020 | Audit obligatoire |
| Délai | Livraison fixe | Retards fréquents |
| Recours | Assurances | Frais propres |
Gestion du stress et délais d’occupation du logement
La VEFA impose des dates de livraison contractuelles. Certes, les retards existent, mais ils sont encadrés. En rénovation, la pénurie d’artisans décale tout.
Habiter pendant les travaux est une épreuve mentale. La poussière et le bruit usent les nerfs. Le neuf permet un emménagement propre et immédiat.
La coordination des corps d’état est un métier. Sans maître d’œuvre, vous portez toute la responsabilité. Cette charge mentale est souvent sous-estimée au départ.
Pour approfondir la question, vous pouvez consulter les détails sur les délais de construction en VEFA avant de trancher.
Rentabilité patrimoniale et aides financières disponibles
Pour trancher définitivement, il convient d’intégrer les leviers fiscaux et la valeur de revente estimée à l’horizon 2030.
Panorama des subventions et prêts aidés en 2026
Le Prêt à Taux Zéro reste le pilier du neuf. Il réduit le coût global du crédit significativement. C’est un coup de pouce majeur.
MaPrimeRénov‘ finance les rénovations globales dans l’ancien. Les aides grimpent selon vos revenus et l’ambition énergétique. Il faut monter des dossiers administratifs parfois complexes. Profitez aussi des certificats d’économie d’énergie.
La zone géographique détermine le montant des plafonds. Vérifiez votre éligibilité locale avant de signer, notamment concernant la donation familiale exonérée pour travaux.
Stratégie de revente et impact de la valeur verte
La plus-value après rénovation peut être massive. Transformer une ruine en perle énergétique crée de la valeur. Le marché valorise énormément le cachet restauré.
Un bien neuf se revend comme une voiture récente. La décote est faible les premières années grâce aux garanties.
Les passoires thermiques subiront une décote fatale en 2030. Sans travaux, ces biens deviendront invendables ou bradés. Anticipez cette chute de valeur dès aujourd’hui pour protéger votre patrimoine.
En 2026, choisir entre rénover ou acheter neuf exige d’arbitrer entre l’économie immédiate des frais de notaire réduits et le potentiel de valorisation d’un bâti ancien restauré. Profitez dès maintenant des aides financières pour sécuriser votre patrimoine thermique. Transformez votre vision en réalité pour garantir votre confort et votre rentabilité future.
FAQ
Quels sont les frais de notaire à prévoir pour un achat immobilier en 2026 ?
Pour un logement ancien, vous devez anticiper des frais de notaire s’élevant à environ 7,5 % du prix de vente, avec une fourchette oscillant généralement entre 7 % et 8,5 %. Ces frais sont majoritairement composés de taxes collectées pour l’État et les collectivités locales.
À l’inverse, l’acquisition d’un bien neuf bénéficie d’une fiscalité nettement plus légère. Les frais de notaire y sont réduits et se situent entre 2 % et 3 % du prix d’achat, ce qui représente une économie substantielle pouvant dépasser 15 000 euros pour un bien de 300 000 euros.
Quel budget faut-il consacrer à une rénovation énergétique au mètre carré ?
En 2026, le coût moyen d’une rénovation est estimé à environ 700 €/m². Toutefois, ce montant varie selon l’ampleur de votre projet : comptez entre 250 et 750 €/m² pour une rénovation légère, tandis qu’une rénovation lourde ou globale peut atteindre 1 500 à 2 500 €/m².
Si vous visez une performance spécifique, comme le label Bâtiment Basse Consommation (BBC), le budget se situe généralement entre 1 200 et 1 800 €/m². Ces coûts peuvent être amortis grâce aux aides financières et aux économies réalisées sur vos futures factures d’énergie.
Quelles sont les aides financières disponibles pour rénover un logement en 2026 ?
Vous pouvez solliciter plusieurs dispositifs pour réduire votre reste à charge. MaPrimeRénov’ reste l’aide principale, pouvant couvrir jusqu’à 80 % des dépenses selon vos revenus. Elle peut être complétée par la Prime CEE (Certificats d’Économies d’Énergie) et une TVA réduite à 5,5 % directement appliquée sur vos devis.
Pour le financement, l’Éco-prêt à taux zéro (Éco-PTZ) permet d’emprunter jusqu’à 50 000 € sans intérêts pour des rénovations d’ampleur. N’oubliez pas de consulter également les aides locales proposées par votre région ou votre commune pour optimiser votre plan de financement.
Est-il plus rentable d’acheter une passoire thermique ou un logement neuf ?
Le choix dépend de votre stratégie patrimoniale. L’achat d’une passoire thermique (classée F ou G) permet souvent de négocier un prix d’acquisition plus bas, mais impose des travaux obligatoires pour respecter le calendrier législatif d’interdiction de louer. Une rénovation réussie peut cependant générer une forte plus-value grâce à la « valeur verte ».
Le neuf, bien que 15 à 20 % plus cher à l’achat, offre une sérénité immédiate. Grâce à la norme RE2020, ces logements consomment jusqu’à trois fois moins qu’un bien rénové, garantissant des charges minimales et une protection juridique complète via la garantie décennale.
Quels sont les principaux avantages du Prêt à Taux Zéro (PTZ) en 2026 ?
Le PTZ demeure un levier majeur pour les primo-accédants dans le neuf. En 2026, ce dispositif permet de financer jusqu’à 50 % de votre acquisition sans aucun intérêt. Il a été élargi aux maisons individuelles neuves sur l’ensemble du territoire, y compris en zone A.
En cumulant le PTZ avec d’autres solutions comme le prêt Action Logement (jusqu’à 30 000 € à taux réduit), il est parfois possible de concrétiser votre projet avec un apport personnel très limité, sous réserve de respecter les plafonds de ressources en vigueur.