Le dispositif du Prêt à Taux Zéro est prolongé jusqu’au 31 décembre 2027 avec des plafonds de ressources revalorisés de 8 % à 13 % selon les zones géographiques. Pourtant, de nombreux ménages pensent encore à tort que l’accession à la propriété leur est fermée faute d’un apport personnel suffisant.
Nous allons détailler ensemble les conditions d’éligibilité et les montants du PTC 2026 pour vous aider à concrétiser votre projet immobilier sans payer d’intérêts sur une partie de votre emprunt.
- Fonctionnement du PTZ 2026 pour votre projet immobilier
- Quels sont les plafonds de revenus pour être éligible ?
- 2 types de logements finançables par le prêt à taux zéro
- Modalités de remboursement et cumul avec d’autres prêts
Fonctionnement du PTZ 2026 pour votre projet immobilier
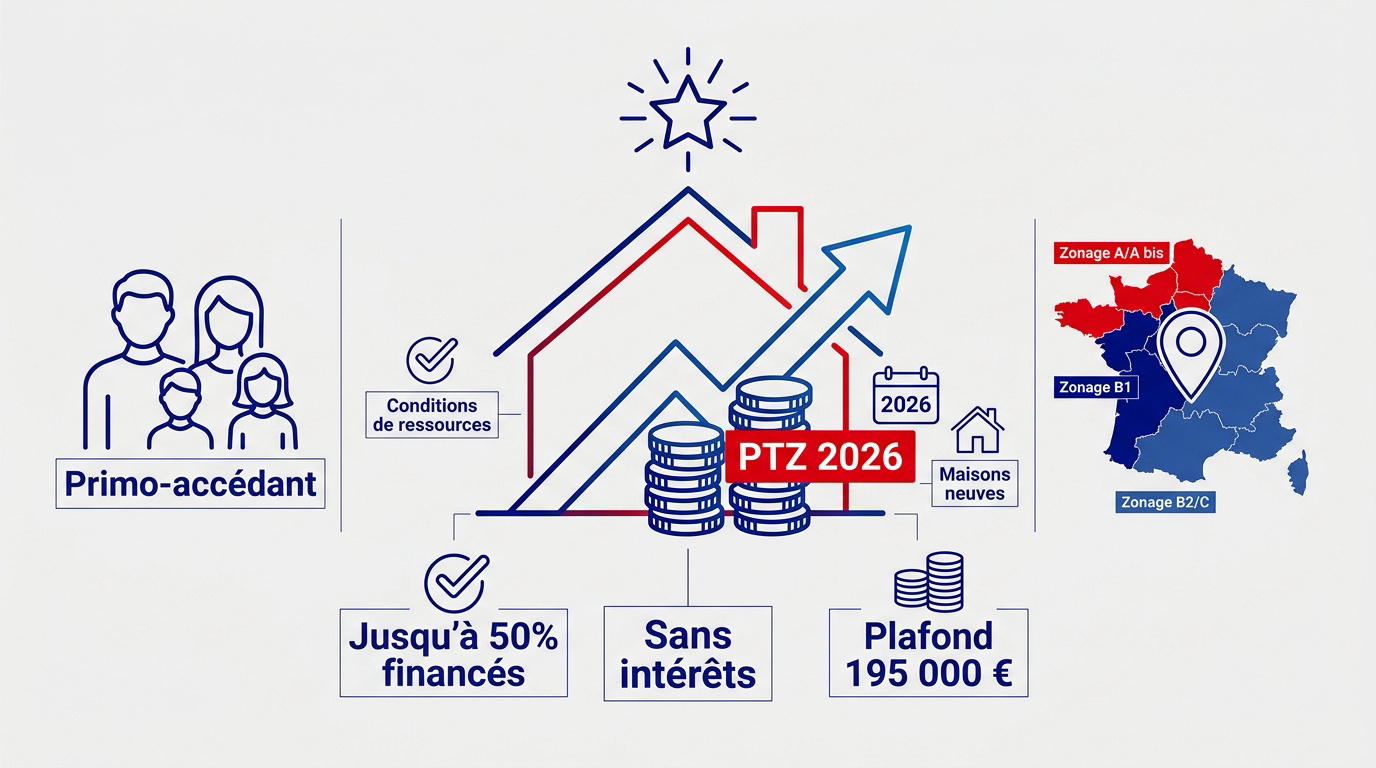
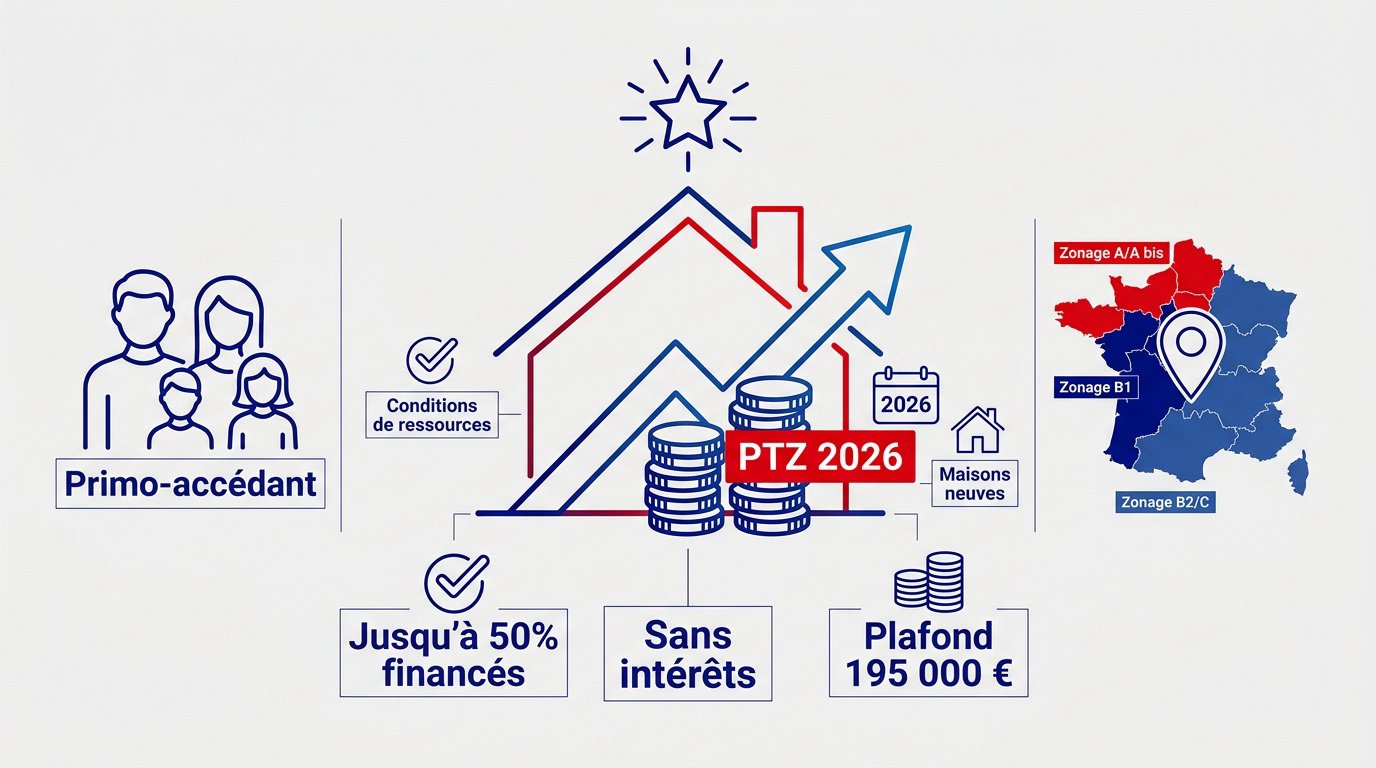
Le PTZ 2026 finance jusqu’à 50 % de votre achat immobilier sans intérêts, avec un plafond d’opération de 195 000 €. Accessible sous conditions de ressources, il s’étend désormais aux maisons neuves sur tout le territoire.
Cette aide cible les foyers n’ayant pas encore franchi le pas de la propriété, d’où l’importance de maîtriser le statut de primo-accédant.
Qui peut bénéficier du statut de primo-accédant ?
Vous ne devez pas avoir été propriétaire de votre résidence principale durant les deux dernières années. C’est le critère de base obligatoire.
L’invalidité, via la carte mobilité inclusion, permet d’ignorer ce délai. Les victimes de catastrophes naturelles bénéficient aussi d’une exception. Ces profils dérogent à la règle classique.
Le bien doit devenir votre résidence principale un an après l’achat. Vérifiez bien les conditions de résidence officielles avant de signer.
Comprendre le découpage du zonage géographique
Le système classe les communes en zones A, B et C. Plus le marché est tendu, plus les plafonds de revenus sont élevés.
- Zone A et A bis : marchés très tendus.
- Zone B1 : grandes agglomérations.
- Zone B2 et C : zones rurales ou détendues.
Votre éligibilité dépend directement de cette adresse. C’est un point non négociable car l’emplacement dicte le montant maximal du prêt.
Le zonage a été assoupli pour inclure plus de communes en 2026. Cela ouvre de nouvelles opportunités sur de nombreux territoires autrefois exclus.
Quels sont les plafonds de revenus pour être éligible ?
Après avoir vérifié votre zone géographique, vous devez vous pencher sur vos ressources financières, car le PTZ reste une aide sociale ciblée.
Les revenus fiscaux de référence à vérifier
La banque examine votre avis d’imposition N-2. Pour un prêt en 2026, vos revenus de 2024 font foi. C’est la règle de base.
Toutes les personnes du futur logement déclarent leurs ressources. On additionne les revenus du foyer global. Soyez vigilant sur ce cumul.
Le calcul alternatif peut tout changer. Si le coût de l’opération divisé par neuf dépasse vos revenus, ce chiffre prévaut. Cela évite les effets d’aubaine.
Consultez les plafonds de ressources par zone pour situer votre éligibilité selon votre commune.
Impact des tranches de revenus sur la quotité
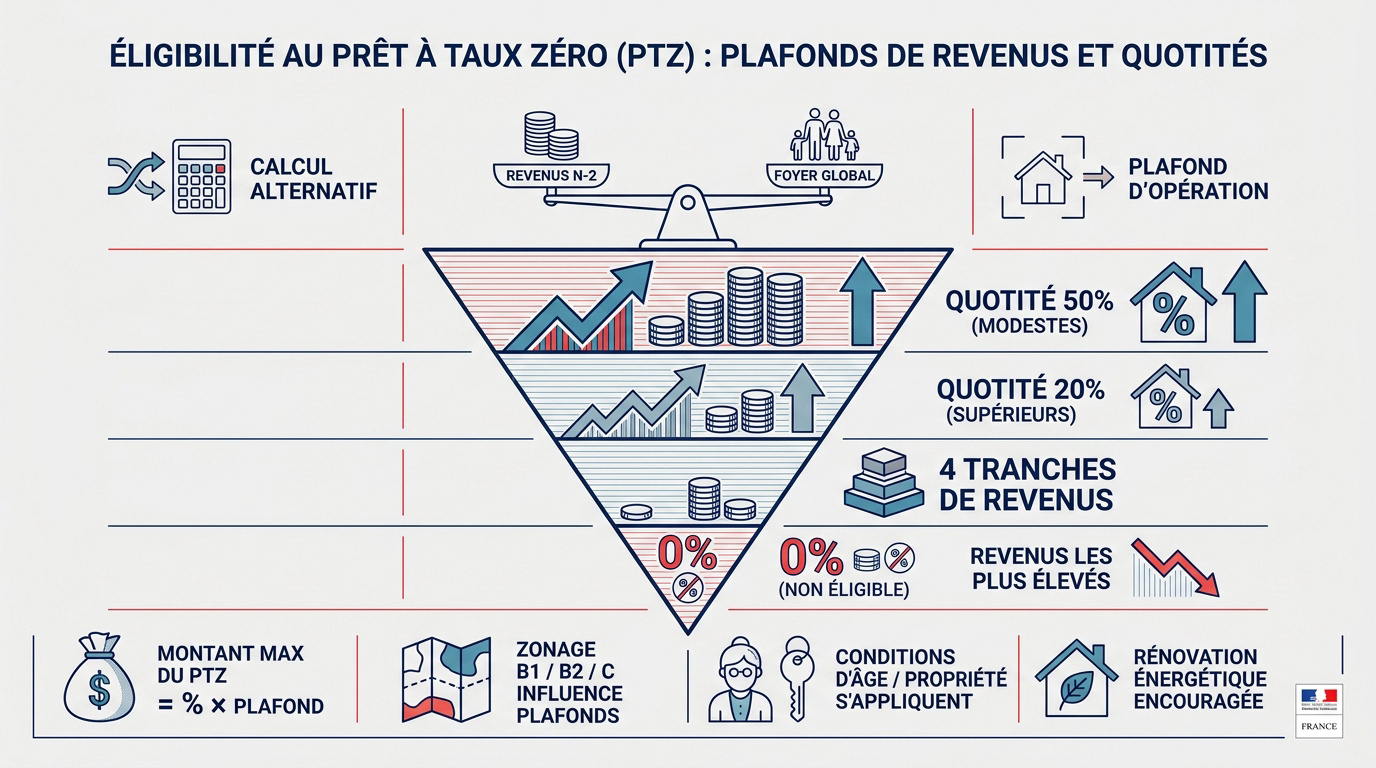
Quatre tranches de revenus structurent votre aide. Votre appartenance à l’une d’elles fixe le pourcentage de financement accordé par l’État.
La quotité maximale atteint 50 % pour les ménages modestes. C’est un levier majeur pour votre apport personnel. Profitez-en si vous êtes éligible.
Pour les tranches supérieures, cette aide descend à 20 %. Le prêt reste sans intérêts. C’est une économie réelle sur le coût total.
Ces pourcentages s’appliquent sur un montant d’opération plafonné. On ne finance pas un château. Gardez ces limites en tête.
| Tranche de revenus | Profil | Quotité collectif | Quotité maison |
|---|---|---|---|
| Tranche 1 | Très modestes | 50 % | 30 % |
| Tranche 2 | Modestes | 40 % | 20 % |
| Tranche 3 | Intermédiaires | 40 % | 20 % |
| Tranche 4 | Supérieures | 20 % | 10 % |
2 types de logements finançables par le prêt à taux zéro
Au-delà de vos revenus, la nature même de votre projet immobilier dicte les règles du jeu, notamment depuis les récentes réformes législatives.
Le retour des maisons neuves dans le dispositif
C’est la grande nouvelle pour 2026. Les maisons individuelles neuves redeviennent éligibles au PTZ. Cette mesure s’applique sur l’ensemble du territoire français sans aucune restriction de zone.
Notez bien que la quotité est ici plus réduite. Elle oscille entre 10 % et 30 % selon vos ressources financières. Cela marque une vraie rupture avec le financement des appartements neufs.
Cette extension vise à redynamiser la construction. Elle restera en vigueur jusqu’au 31 décembre 2027. Profitez de l’augmentation des plafonds d’opération pour 2026.
Rénovation énergétique dans le parc ancien
Dans l’ancien, le PTZ se concentre uniquement sur les zones B2 et C. Ce prêt impose systématiquement la réalisation de travaux de rénovation conséquents dans votre futur logement.
Le montant de ces travaux doit atteindre 25 % du coût total de votre achat. C’est une condition obligatoire pour obtenir l’accord de votre établissement bancaire.
L’objectif est limpide : transformer les passoires thermiques. Votre logement doit afficher une performance énergétique nettement améliorée une fois le chantier terminé.
La banque exigera des justificatifs extrêmement précis. Je vous conseille de préparer vos devis détaillés bien avant de signer votre compromis de vente.
| Type de projet | Zone géographique | Condition spécifique |
|---|---|---|
| Maison neuve | Toute la France | Quotité 10 % à 30 % |
| Ancien | Zones B2 et C | 25 % de travaux min. |
Modalités de remboursement et cumul avec d’autres prêts
Une fois le prêt accordé, il reste à organiser son remboursement, une étape facilitée par des mécanismes de différé très avantageux.
Le mécanisme du différé de remboursement
Le PTZ propose une période de différé total. Pendant 2 à 15 ans, vous ne remboursez pas du tout le capital emprunté. C’est un souffle financier majeur.
Cette durée dépend de votre tranche de revenus. Plus vous gagnez, plus le différé est court. En fait, ce système de solidarité aide réellement les jeunes actifs à démarrer.
La durée totale du crédit peut atteindre 25 ans. Cela permet d’étaler la charge financière sur le long terme. C’est une sécurité pour votre pouvoir d’achat.
Notez que l’assurance emprunteur reste due dès le premier mois. Ne l’oubliez pas dans votre budget.
L’assurance emprunteur est obligatoire et doit être réglée dès le déblocage des fonds, même si vous bénéficiez d’un différé de remboursement du capital.
Cumuler le PTZ avec d’autres aides de l’État
Le PTZ ne peut jamais financer 100 % de votre achat. Il doit obligatoirement compléter un prêt principal classique ou un prêt PAS. C’est une règle de base.
Vous pouvez le cumuler avec un Prêt Action Logement ou des aides locales. Renseignez-vous auprès de votre mairie ou de votre région. Les opportunités sont nombreuses.
Le lissage des mensualités est une technique bancaire indispensable. Elle permet de payer une somme fixe chaque mois malgré les différents prêts. C’est bien plus simple ainsi.
Un courtier peut vous aider à optimiser ce montage complexe. C’est souvent un gain de temps précieux. Sachez que le dispositif est désormais prolongé jusqu’en 2027.
Grâce au PTZ 2026, vous pouvez financer jusqu’à 50 % de votre achat immobilier sans intérêts, incluant désormais les maisons neuves partout en France. Vérifiez dès maintenant votre éligibilité selon votre zone pour concrétiser votre projet avant la fin du dispositif. Saisissez cette opportunité gratuite pour bâtir votre futur foyer sereinement.
FAQ
Quelles sont les conditions pour obtenir un PTZ en 2026 ?
Pour bénéficier de ce prêt sans intérêts, vous devez impérativement être primo-accédant, ce qui signifie ne pas avoir été propriétaire de votre résidence principale durant les deux années précédant votre demande. Votre futur logement doit également devenir votre résidence habituelle au plus tard un an après l’achat ou la fin des travaux.
Des dérogations à la règle des deux ans sont toutefois prévues si vous êtes titulaire d’une carte d’invalidité, bénéficiaire de l’AAH ou de l’AEEH, ou si votre précédent logement a été rendu inhabitable par une catastrophe naturelle. Enfin, vos ressources ne doivent pas dépasser les plafonds fixés selon votre zone géographique.
Quels types de logements sont éligibles au prêt à taux zéro en 2026 ?
Le dispositif 2026 couvre un large spectre de projets immobiliers. Vous pouvez financer l’achat ou la construction d’un logement neuf, y compris les maisons individuelles sur tout le territoire français, ou opter pour l’acquisition d’un logement ancien en zones B2 et C, à condition d’y réaliser des travaux de rénovation énergétique représentant au moins 25 % du coût total.
Le PTZ est également accessible pour la transformation d’un local existant en habitation, l’achat d’un logement social occupé, ou encore les acquisitions réalisées via un contrat de location-accession ou un bail réel solidaire (BRS), ce dernier étant désormais ouvert aux acquéreurs successifs en 2026.
Comment est calculé le montant maximal de mon prêt à taux zéro ?
Le montant de votre PTZ est déterminé par l’application d’un pourcentage, appelé quotité, sur le coût total de votre opération immobilière, dans la limite d’un plafond. Ce coût inclut le prix d’achat et les éventuels travaux, mais reste plafonné selon la zone géographique (A, B1, B2 ou C) et le nombre d’occupants du foyer.
La quotité varie selon la nature du bien et vos revenus : elle peut atteindre 50 % pour un appartement neuf en zone tendue pour les ménages les plus modestes, tandis qu’elle se situe entre 10 % et 30 % pour l’achat d’une maison neuve. En 2026, le montant maximal accordé peut s’élever jusqu’à 180 000 €.
Quels sont les plafonds de ressources à ne pas dépasser pour le PTZ ?
L’éligibilité dépend de votre revenu fiscal de référence de l’année N-2. Pour une demande effectuée en 2026, ce sont vos revenus de l’année 2024 qui seront examinés par l’établissement bancaire. Le plafond varie fortement selon votre lieu de résidence : par exemple, pour une personne seule, il est de 37 000 € en zone A contre 24 000 € en zone C.
Il est important de noter que la banque additionne les revenus de toutes les personnes destinées à occuper le logement. De plus, un calcul alternatif peut être appliqué si le neuvième du coût total de l’opération est supérieur à vos revenus N-2, afin de s’assurer que l’aide correspond à votre situation financière réelle au moment de l’achat.
Comment se déroule le remboursement d’un PTZ en 2026 ?
Le remboursement du PTZ s’étale sur une durée totale de 20 à 25 ans. L’un des avantages majeurs réside dans le différé de remboursement : selon vos revenus, vous pouvez bénéficier d’une période de 2 à 15 ans durant laquelle vous ne remboursez aucune mensualité sur ce prêt, ce qui allège considérablement votre charge financière au début de votre projet.
Attention toutefois, car si le prêt est sans intérêts, l’assurance emprunteur reste obligatoire et doit être payée dès le premier mois. Ce prêt ne pouvant financer la totalité de votre achat, il est souvent lissé avec votre crédit immobilier principal pour vous permettre de régler une mensualité constante sur toute la durée du financement.