
En Suisse, la loi autorise le blocage de trois mois de loyer net pour sécuriser un bail, une somme qui reste immobilisée durant toute la location. Cette exigence légale devient souvent un obstacle financier majeur au moment de signer votre nouveau contrat. Vous vous retrouvez alors contraint de sacrifier vos économies pour un dépôt dormant au lieu de financer votre emménagement.
La garantie loyer sans dépôt permet de substituer ce versement par un certificat d’assurance afin de conserver votre capital immédiatement disponible. Nous décortiquons ensemble le fonctionnement de cette alternative pour libérer vos liquidités tout en rassurant votre bailleur.
- La garantie loyer sans dépôt comme alternative au blocage bancaire
- 3 bénéfices concrets pour fluidifier votre emménagement
- Critères d’acceptation et documents requis par les assureurs
- Fonctionnement des cotisations et étendue des couvertures
- Comment négocier l’acceptation de la garantie avec votre bailleur
La garantie loyer sans dépôt comme alternative au blocage bancaire
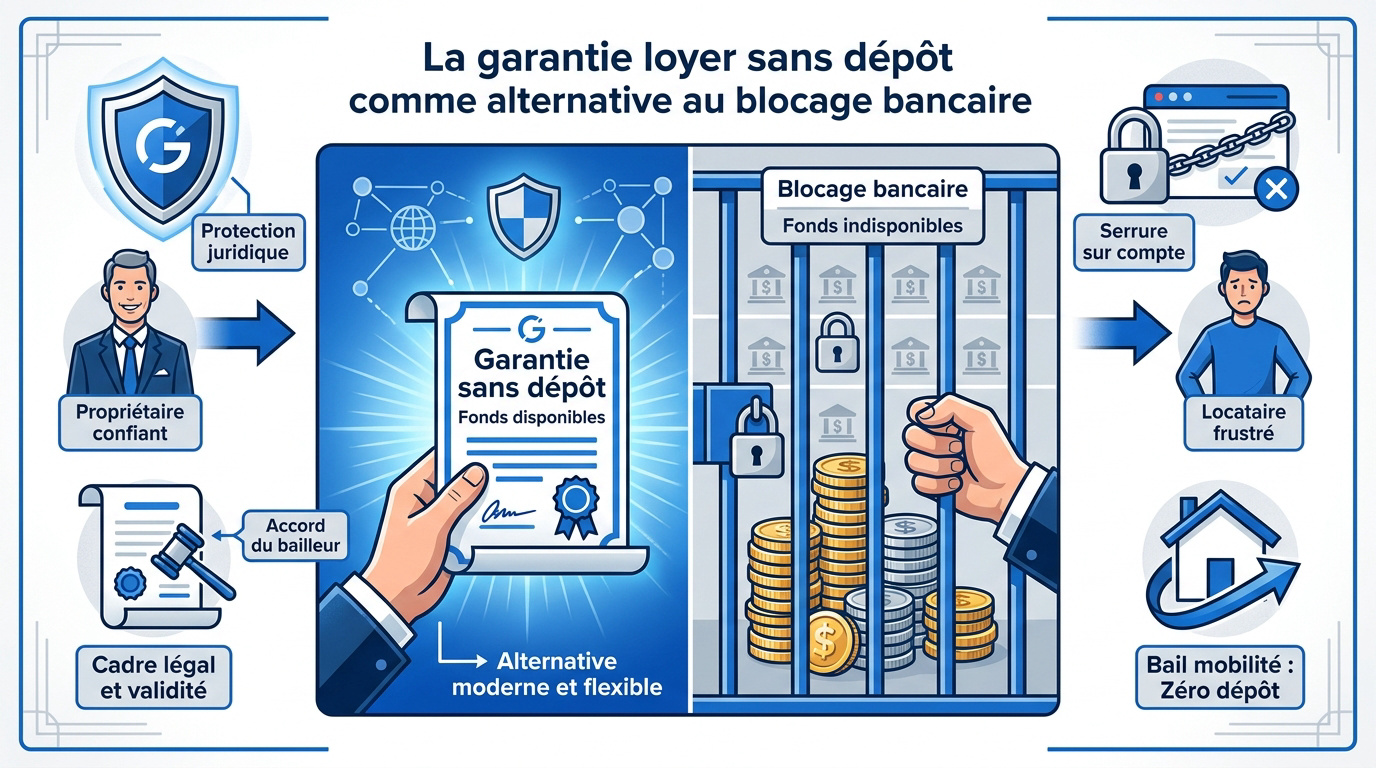
La garantie sans dépôt remplace le virement initial par un certificat institutionnel. Elle préserve vos liquidités tout en offrant une protection juridique et une indemnisation immédiate au bailleur via un assureur. En fait, tout repose sur la substitution d’un capital bloqué par une signature solvable.
Fonds bloqués en banque. Aucune liquidité disponible.
Argent disponible. Prime annuelle de 4,5% à 5%.
Distinction entre cautionnement bancaire et garantie institutionnelle
Le cautionnement solidaire est simple. Un assureur spécialisé se porte garant pour vous. Il s’engage contractuellement à indemniser le propriétaire en cas de litige locatif.
Le compte bloqué impose une contrainte lourde. Traditionnellement, votre argent dort en agence. Ici, vos fonds restent sur votre compte courant. C’est une souplesse majeure pour chaque locataire.
Voici une comparaison entre caution et compte de garantie. Ce choix entre immobilisation et prime annuelle transforme radicalement votre gestion budgétaire au quotidien.
Cadre légal et validité du certificat de cautionnement
Le droit encadre ces pratiques. La loi autorise la substitution du dépôt par une garantie autonome. Le bailleur doit cependant donner son accord écrit.
Le certificat possède une valeur juridique robuste. Il présente la même force qu’un chèque de caution. Vous devez l’annexer au bail lors de la signature.
Selon les règles du dépôt de garantie, aucun versement n’est exigible en bail mobilité. La loi interdit toute demande de fonds dans ce cadre.
3 bénéfices concrets pour fluidifier votre emménagement
Au-delà de l’aspect purement juridique, cette solution transforme radicalement votre gestion budgétaire lors d’un changement de domicile.
Préservation de votre épargne et des liquidités immédiates
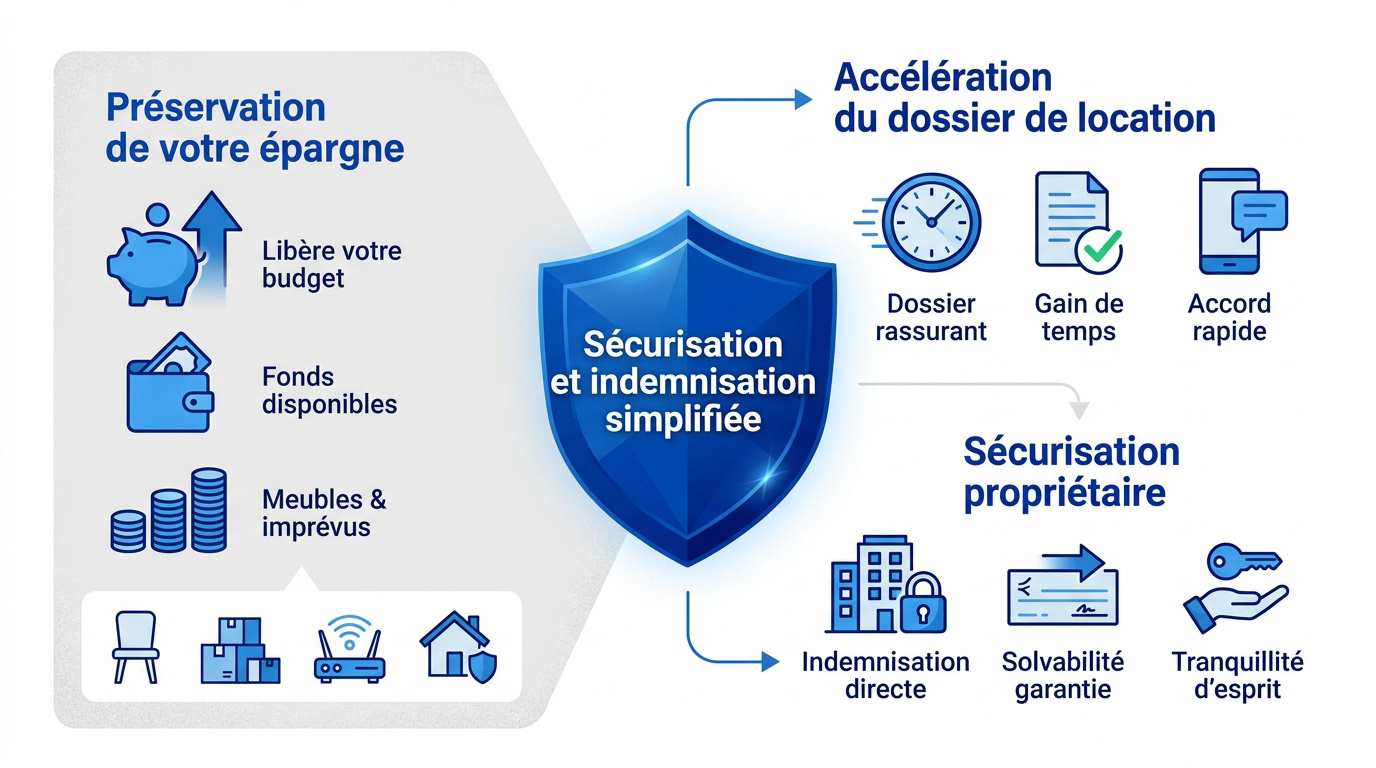
Déménager impacte lourdement votre budget. Entre le premier loyer et le transport, les frais s’accumulent vite. Ne pas avancer de caution libère une somme considérable. Vous respirez financièrement dès le premier mois.
Conserver ces fonds est une stratégie judicieuse. Votre épargne peut servir à meubler votre logement ou rester disponible pour les imprévus. Vous gardez ainsi le contrôle total sur votre capital.
- Achat de mobilier
- Frais de déménageurs
- Abonnement internet
- Assurance habitation
Il est possible de remplacer un dépôt bancaire existant par une garantie sans dépôt pour récupérer vos fonds bloqués durant votre bail actuel.
Accélération du dossier de location en zone tendue
Un certificat immédiat rassure les régies immobilières. Ce document prouve votre sérieux sans délai. Les bailleurs apprécient cette garantie institutionnelle vérifiable en quelques clics seulement.
Vous gagnez un temps administratif précieux. Plus besoin d’attendre un virement bancaire complexe. Votre dossier passe en haut de la pile grâce à cette réactivité numérique immédiate.
Le processus gagne en fluidité. La validation se fait en ligne, permettant d’obtenir un accord de principe avant même la visite du bien convoité.
Sécurisation et indemnisation simplifiée pour le propriétaire
L’indemnisation directe change la donne. En cas d’impayé, l’assureur règle les sommes dues rapidement. Le propriétaire n’engage aucune poursuite longue. C’est un filet de sécurité bien plus robuste qu’un chèque.
La solvabilité est garantie par un organisme agréé aux fonds propres réglementés. Contrairement à un garant physique, l’institution assure une capacité de paiement constante et sécurisée.
Le bailleur gagne une sérénité bienvenue. La gestion des dégradations est également couverte. Le propriétaire loue son bien avec une tranquillité d’esprit totale.
Critères d’acceptation et documents requis par les assureurs
Pour profiter de ces avantages, vous devez néanmoins répondre à certains critères d’éligibilité définis par les prestataires de garantie.
Profils de locataires admis et conditions de revenus
Les assureurs acceptent divers profils pour valider votre dossier. Les contrats en CDI restent privilégiés par les organismes. Pourtant, les CDD sont aussi admis sous certaines conditions spécifiques.
Les locataires de moins de 30 ans profitent souvent de réductions sur leur prime annuelle ou de conditions d’accès simplifiées via la Garantie Visale pour faciliter leur entrée dans les lieux.
Le montant de votre loyer est strictement encadré. En Île-de-France, les plafonds autorisés dépassent ceux de la province. Votre taux d’effort doit rester inférieur à 33 % de vos revenus nets.
Dossier de souscription et pièces justificatives à fournir
Préparez soigneusement vos documents pour éviter tout refus. Votre pièce d’identité et vos derniers bulletins de salaire sont requis. Votre avis d’imposition permet de confirmer votre solvabilité réelle.
La transmission des pièces s’effectue uniquement en ligne. Vous déposez vos justificatifs sur un espace numérique sécurisé. Cette méthode garantit une réponse rapide pour votre attestation de garantie.
| Document | Utilité | Format recommandé |
|---|---|---|
| Pièce d’identité | Vérifier votre identité officielle. | PDF ou JPG net |
| Justificatif de revenus | Prouver votre capacité de paiement. | Trois dernières fiches |
| Attestation employeur | Confirmer la stabilité de l’emploi. | Document daté signé |
| RIB | Mettre en place les prélèvements. | Format IBAN standard |
Fonctionnement des cotisations et étendue des couvertures
Une fois votre profil validé, il convient de comprendre le coût de ce service et ce qu’il couvre réellement en cas de pépin.
- Prime annuelle : 4,5 % à 5 % du montant garanti.
- Rapidité : souscription en ligne immédiate.
Coût de la prime annuelle et modalités de paiement
Le calcul de la prime repose sur un taux fixe, souvent entre 4,5 % et 5 % du montant garanti. Des frais de dossier peuvent s’ajouter au départ. C’est le prix de votre liberté financière immédiate.
Vous pouvez choisir un règlement mensuel ou annuel pour lisser vos dépenses. Cette flexibilité s’adapte à votre budget sans immobiliser votre épargne personnelle.
Ces sommes ne sont pas récupérables. Contrairement au dépôt classique, la prime est une dépense définitive. Elle ne vous sera jamais restituée en fin de bail.
Détail des sinistres couverts et protection juridique
L’assurance couvre les réparations après l’état des lieux de sortie. Cela inclut les dommages immobiliers causés durant votre séjour. Elle protège efficacement le propriétaire contre les dégradations.
Un expert vous assiste en cas de conflit juridique. Cette aide précieuse permet d’interpréter les clauses de votre contrat. Elle sécurise vos échanges officiels avec le bailleur.
Pourtant, le locataire reste responsable de ses fautes. L’assureur se retournera contre vous après avoir indemnisé le bailleur. Vous devrez alors rembourser les sommes avancées.
Gestion des franchises et des délais de carence
La garantie ne s’active pas toujours instantanément. Un court délai de carence peut exister selon les contrats. Vérifiez bien cette période avant de signer votre adhésion.
Une franchise peut rester à votre charge lors des réparations. Analysez ces détails financiers avant votre engagement. Voici les points de vigilance :
- Durée de la carence.
- Montant de la franchise.
- Exclusions de garantie.
Comment négocier l’acceptation de la garantie avec votre bailleur
Armé de ces connaissances techniques, il ne vous reste plus qu’à convaincre votre futur propriétaire d’adopter ce mode de fonctionnement.
Arguments pour rassurer un bailleur réticent
Utilisez des faits concrets pour le rassurer. Expliquez que l’organisme est régulé par les autorités financières. Sa solidité dépasse largement celle d’un garant individuel classique.
Levez les doutes sur les versements. Les délais d’indemnisation sont contractuellement garantis. Le propriétaire reçoit son argent sans passer par la case tribunal. C’est un argument de poids pour sécuriser ses revenus locatifs.
Soulignez la simplicité pour lui. Il n’a aucun document lourd à gérer. L’attestation de garantie suffit à valider votre dossier.
Finalisation du contrat de bail et remise de l’attestation
L’intégration des clauses spécifiques est indispensable. Le bail doit mentionner l’existence de la garantie alternative. Cela remplace la mention habituelle du versement du dépôt de garantie.
La procédure de remise finale est rapide. Vous donnez l’attestation lors de l’état des lieux. Ce document officiel déclenche l’entrée en vigueur de votre couverture.
Le processus se termine par la remise des clés. Une fois l’attestation remise, tout est prêt. Vous pouvez emménager sereinement dans votre nouveau logement sans avoir vidé votre épargne.
Opter pour une garantie loyer sans dépôt préserve vos liquidités tout en rassurant votre bailleur grâce à un certificat institutionnel immédiat. Souscrivez en ligne pour accélérer votre emménagement et emménagez sereinement dès demain. Libérez votre capital pour vos projets personnels grâce à cette alternative moderne et efficace.
FAQ
Qu’est-ce que le système de garantie de loyer sans dépôt bancaire ?
La garantie de loyer sans dépôt, aussi appelée caution locative alternative, est un dispositif qui vous permet d’éviter de bloquer une somme d’argent importante sur un compte bancaire. Au lieu d’immobiliser l’équivalent de deux ou trois mois de loyer, vous souscrivez un contrat auprès d’un assureur spécialisé qui se porte garant pour vous auprès de votre bailleur.
En échange du paiement d’une prime annuelle, l’assureur délivre un certificat de cautionnement. Ce document offre au propriétaire la même sécurité qu’un dépôt classique, tout en vous permettant de conserver vos liquidités pour vos autres projets ou frais d’emménagement.
Quel est le coût d’une caution-assurance par rapport à un dépôt classique ?
Contrairement au dépôt bancaire où les fonds vous sont restitués à la fin du bail, la prime versée à l’assureur est une dépense définitive. Le coût se compose généralement d’une prime annuelle calculée en pourcentage du montant garanti, souvent située entre 4,5 % et 5 %. Des frais de dossier peuvent également s’ajouter lors de la souscription.
Il est intéressant de noter que des offres spécifiques existent pour les jeunes de moins de 30 ans, qui peuvent bénéficier de réductions importantes sur leur prime. Bien que ces sommes ne soient pas récupérables, elles vous offrent une souplesse financière immédiate en libérant votre épargne.
Le propriétaire peut-il me refuser cette alternative au dépôt de garantie ?
En Suisse, bien que la caution-assurance soit largement acceptée par la majorité des bailleurs et des régies immobilières, le propriétaire conserve le droit d’exiger un dépôt bancaire traditionnel. Toutefois, le locataire a théoriquement le libre choix entre ces deux formes et le bailleur ne peut normalement pas en imposer une de manière arbitraire.
Pour faciliter l’acceptation de votre dossier, vous pouvez présenter un certificat provisoire, comme le certificat RentPRO, qui prouve votre solvabilité. Cette solution est reconnue comme une alternative efficace et sécurisée pour le bailleur, car l’assureur garantit une indemnisation rapide en cas de sinistre ou d’impayé.
Que se passe-t-il en cas de dommages constatés dans le logement ?
En cas de dégradations locatives ou d’arriérés de loyer, l’assureur intervient pour indemniser directement votre propriétaire. Cela simplifie les démarches pour le bailleur qui reçoit les fonds sans avoir à engager de longues procédures juridiques.
Cependant, il est essentiel de comprendre que vous restez juridiquement responsable des dommages causés. Après avoir payé le bailleur, l’organisme de caution-assurance se retournera contre vous pour obtenir le remboursement intégral des sommes avancées. La garantie protège le propriétaire, mais ne vous dédouane pas de vos obligations contractuelles.
Est-il possible de récupérer un dépôt bancaire déjà bloqué pour le remplacer par une assurance ?
Oui, il est tout à fait possible de convertir un dépôt bancaire existant en une garantie de loyer sans dépôt. Cette démarche vous permet de débloquer les fonds immobilisés sur votre compte bancaire pour récupérer de la liquidité en cours de bail.
Pour ce faire, vous devez souscrire à une caution-assurance et obtenir l’accord de votre bailleur. Une fois le nouveau certificat de garantie remis à la régie ou au propriétaire, les fonds bloqués en banque peuvent vous être restitués.